Inleiding financiële begroting
Financiële situatie kadernota
Terug naar navigatie - Inleiding financiële begroting - Financiële situatie kadernotaIn de kadernota, die nog door onze voorgangers werd opgesteld, is ingegaan op de financiële situatie voor de komende jaren, waarbij zowel de meerjarige saldi als de financiële positie zijn toegelicht.

Het saldo was voor 2027 een overzichtelijk tekort, maar wel met een paar kanttekeningen. Ten eerste bevatte de kadernota vanwege het verkiezingsjaar nog nauwelijks nieuwe ambities. Bovendien is het meerjarenbeeld zwaar negatief en werden ook nog enkele nieuwe risico’s benoemd, zoals de ontwikkeling van de kosten voor regionale jeugdzorg en de afvalexploitatie.
Tegenover alle onzekerheden en uitdagingen werd ook toegelicht dat we beschikken over goedgevulde reserves en een ruim arsenaal aan ombuigingsmogelijkheden.
De conclusie op basis van het geschetste beeld was (en is) dat de tijd nadert dat keuzes moeten worden gemaakt, waarbij we de beschikbare opties verstandig inzetten.
Ontwikkelingen na kadernota
Terug naar navigatie - Inleiding financiële begroting - Ontwikkelingen na kadernota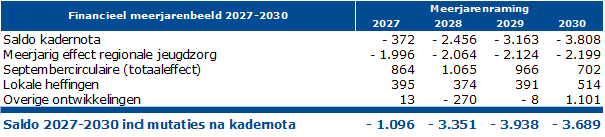
Regionale jeugdzorg
Het risico op forse kostenstijgingen voor regionale jeugdzorg, dat in de kadernota werd benoemd, heeft gedurende de zomermaanden vaste vormen aangenomen. Het gevolg is een groot nadeel in 2026, met meerjarige doorwerking. In de raadsinformatiebrief van 8 september 2026 is dit toegelicht. De meerjarige effecten zijn gebaseerd op een uitvoerige analyse en onderbouwde prognoses. Het gaat echter om open einde regelingen, waarbij de indicaties voor de duurste zorgvormen nauwelijks te beïnvloeden zijn. Er blijft daarom sprake van een substantieel risico.
Septembercirculaire gemeentefonds
Op Prinsjesdag werd de septembercirculaire gepubliceerd. Deze heeft positieve impact voor de begrotingsuitkomsten. Dat komt voor een groot deel door de toename van het accres voor loon- en prijsontwikkeling. Een andere belangrijke oorzaak is de herberekening van de maatstaf Huishouden met een laag inkomen, die een relatief groot gewicht heeft in het verdeelmodel.
Lokale heffingen
Ondanks de financiële uitdagingen uit de kadernota en de ontwikkeling daarna, zijn we erin geslaagd om een sluitende begroting aan te bieden zonder extra verhoging van de Onroerende Zaakbelasting (ozb). Daarmee leggen we de rekening voor de oplopende kosten van jeugdzorg niet bij de inwoners. We ontkomen er echter niet aan om voor een aantal specifieke heffingen wel tariefsverhogingen door te voeren, volgens het principe “de gebruiker betaalt”.
Wij volgen in deze begroting het beleid uit de Nota Lokale Heffingen 2019 en besluiten die sindsdien zijn genomen over de kostendekking van de verschillende heffingen.
Dit betekent een relatief beperkte verhoging voor marktgelden (5,7%) en rioolrechten (2,3%). Deze laatste is zelfs lager dan de indexering.
Voor de havengelden zijn wij genoodzaakt een verhoging van de opbrengsten met 9,5% door te berekenen vanwege investeringen in de walstroomvoorziening.
Voor twee heffingen zijn in deze begroting pijnlijke effecten verwerkt.
Lijkbezorgingsrechten
In de begrotingswijziging van juni 2026 is een structurele verlaging van de opbrengstverwachting uit lijkbezorgingsrechten met € 75.000 verwerkt. Dit betrof geen verlaging van het tarief of de ambitie van volledige kostendekking, maar een realistische bijstelling op basis van de ontwikkeling van volumes bij de vastgestelde tarieven.
Naast de bijstelling van de inkomstenverwachting blijven de kosten oplopen, met name voor het onderhoud van het vastgoed, het groencontract, het delven van graven en ruimen.
De ontwikkeling van lasten en baten versterkt elkaar en leidt tot een groter tekort in de komende jaren. Daarom is in deze begroting een verhoging van de opbrengst met 48% nodig om tot volledige dekking van de kosten te komen.
Afvalstoffenheffing
De evaluatie van de effecten die de invoering van het recycletarief heeft op de inzameling en de baten en lasten zal begin 2027 plaatsvinden. Duidelijk is wel dat we rekening moeten houden met extra lasten vanwege de uitvoeringskosten (met name voor heffing, invordering en kwijtschelding) en dat de baten lager zijn dan begroot. Dat laatste effect is eerder toegelicht in de kadernota. De reductie van restafval heeft weliswaar ook financieel een positief effect, maar kan niet voorkomen dat de financiële balans voorlopig negatief is.
Wij vinden het te vroeg om de financiële effecten volledig door te berekenen terwijl de evaluatie nog moet plaatsvinden. Daarom kiezen wij ervoor om te rekenen met een verhoging van het vaste tarief met de trend (2,7%) en een oploop van het tarief per klepbeweging van € 1 naar € 1,50. Daarmee sluiten we aan bij het amendement van 26 juni 2025.
Door deze keuze resteert in 2027 een tekort op de afvalexploitatie van naar verwachting € 550.000. Dit dekken wij eenmalig uit de Vrije Reserve en komt dus voor rekening van de gemeente.
Overige mutaties
Ieder jaar volgen na het opstellen van de kadernota nog financieel-technische verwerkingen zoals de kostenverdeling en worden diverse begrotingsonderdelen opnieuw doorgerekend met actuele gegevens. Dit geldt bijvoorbeeld voor personeelsbudgetten en kapitaallasten. Daarnaast wordt aanvullende informatie ontvangen over bijvoorbeeld gemeenschappelijke regelingen en zijn er meerjarige effecten van de begrotingswijziging van september. Ook vinden nog controles plaats op de onderliggende ramingen, waaruit diverse correcties volgen.
Dit jaar geeft de Macro Economische Verkenning 2027 (MEV) aanleiding om de indexeringen uit de kadernota aan te passen. De basisindex wordt verhoogd van 2,3% naar 2,7%. Daarmee houden we aansluiting bij de uitgangspunten van de septembercirculaire, wat vanwege het toezicht door de provincie vereist is. Een nadere analyse van de index voor salarissen leidt tot een neerwaartse bijstelling, van 4% naar 3%, omdat de huidige cao nog loopt tot 1 april 2027.
Het grillige verloop van deze mutatieregel wordt verklaard door de egalisatie van inkomsten uit omgevingsvergunningen, die van jaar tot jaar sterk fluctueren.
Financiële maatregelen
Terug naar navigatie - Inleiding financiële begroting - Financiële maatregelenUit de cijfers blijkt dat de financiële uitdaging om tot een sluitende begroting 2027 te komen sinds de kadernota aanmerkelijk groter is geworden. Dat komt vooral door de grote tegenvaller op de kosten voor jeugdzorg, die enigszins wordt gedempt door de uitkomsten van de septembercirculaire. Wij hebben een aantal financiële maatregelen ingezet om het resterende tekort van ruim € 1 miljoen te dichten.
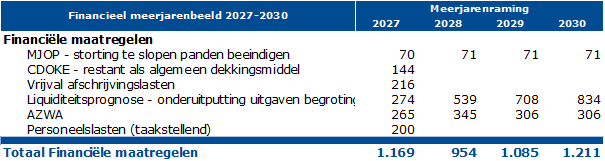
Wij lichten graag kort toe wat deze maatregelen betekenen
Beëindigen stortingen onderhoud te slopen vastgoed
Voor een aantal vastgoedobjecten wordt vervangende nieuwbouw voorbereid. Wij vinden het daarom verantwoord om niet meer te storten in de voorziening voor het onderhoud van de bestaande panden. Het gaat hierbij om de sportzaal Groenendaal en de gymlokalen Tuinstraat en Una Corda.
Restant CDOKE middelen 2027
Van het Rijk ontvangen we via de algemene uitkering middelen uit de zogenaamde CDOKE regeling (tijdelijke regeling capaciteit decentrale overheden voor klimaat- en energiebeleid). Het overgrote deel van deze middelen is ingezet op basis van diverse raadsbesluiten. Er resteert in 2027 een bedrag van € 144.000 waarvoor nog geen besteding is vastgesteld. Dit bedrag benutten wij eenmalig als algemene dekking.
Vrijval afschrijvingslasten
De begroting bevat een stelpost met de vrijgevallen ruimte vanwege het aflopen van afschrijvingstermijnen voordat vervanging aan de orde is. Dit budget wordt in het begrotingsjaar benut voor de voorbereiding van of onderzoek naar vervolginvesteringen. De jaren erna blijft het beschikbaar voor nieuwe afschrijvingen. In 2027 schrappen we deze post eenmalig en is er dus geen financiële ruimte voor voorbereidende onderzoeken anders dan reeds expliciet opgenomen in de begroting.
Onderuitputting exploitatiebudgetten
Uit analyse van de kasstromen is gebleken dat niet alleen op investeringen sprake is van onderuitputting, maar dat ook de kasstromen van de exploitatie (de programma’s) de afgelopen jaren positiever zijn dan wordt begroot. Dit kan niet worden vertaald in aanpassing van specifieke budgetten, maar wordt nu wel meegenomen in de prognose van de benodigde financiering. Hiermee wordt een (beperkt) renterisico genomen.
Extra AZWA middelen
Met ingang van 2027 worden de GALA en IZA middelen uitgekeerd op basis van het Aanvullend Zorg- en Welzijnsakkoord (AZWA). Een deel ontvangen wij rechtstreeks voor lokale taken en een deel loopt via de centrumgemeente (Rotterdam).
Personeelsbudgetten
De begroting bevat circa € 20 miljoen aan personeelsbudgetten (salarissen, inhuur en andere personeelslasten). Gedurende het jaar worden continu afwegingen gemaakt en besluiten genomen in het kader van de bedrijfsvoering. Door scherpere keuzes te maken en terughoudender te zijn waar dat kan is het verantwoord om in 2027 rekening te houden met een besparing.
Begroting in evenwicht met financiële maatregelen
Met deze maatregelen is de begroting 2027 in evenwicht. Vanuit die positie hebben wij gezocht naar ombuigingen om nieuw beleid te kunnen opnemen. Dit betekent dat wij enkele keuzes maken die ruimte bieden voor een aantal van onze belangrijkste ambities.
Budgetrecht van de raad
Terug naar navigatie - Inleiding financiële begroting - Budgetrecht van de raadMet het vaststellen van de begroting 2027 autoriseert de raad het college om binnen de opgenomen (financiële en inhoudelijke) kaders aan de slag te gaan in 2027. Dit betreft zowel de lasten en baten per beleidsthema als ook de (vervangings)investeringen die in 2027 starten. De meerjarenramingen zijn een doorvertaling van de baten en lasten, aangevuld met verwachte ontwikkelingen en voornemens. Dit geeft een beeld van de te verwachten financiële ontwikkelingen. Er vindt nog geen autorisatie plaats op budgetten vanaf 2028.
In de kadernota en begroting wordt altijd gesproken over “nieuw beleid en intensiveringen”. Met de term intensiveringen wordt aangegeven dat vaak sprake is van extra middelen zonder dat sprake is van een nieuw taak. Wij hanteren de volgende onderverdeling:
|
Nieuw beleid |
Betreft nieuwe (wettelijke) taken of beleidswijzigingen (budget en/of investering) |
|
Intensiveringen |
Extra inzet zonder aanpassing van het beleid (budget en/of investering) |
|
Vervangingsinvesteringen |
Kosten voor vervanging of groot onderhoud, waarmee nog niet planmatig rekening is gehouden in de meerjarenramingen. |
Nieuw beleid en intensiveringen staan op de betreffende programma’s. Daar zijn deze onderwerpen ook in een speerpunt opgenomen. Financieel loopt dit mee in de lasten en baten per beleidsthema/programma. Het totaaloverzicht van nieuw beleid en intensiveringen is opgenomen in de financiële begroting.
Per programma is tevens opgenomen, onder “wat mag het kosten”, welke investeringen de komende jaren gepland zijn. In de financiële begroting is het volledige investeringsprogramma opgenomen, met de bijbehorende kapitaallasten. Daar is ook aangegeven om welk type investering het gaat.
De basis van het Besluit Begroting en Verantwoording is dat alle baten en lasten in het programmaplan zijn opgenomen. Wij presenteren daarom, zoals hiervoor toegelicht, alle investeringen en het nieuw beleid en intensiveringen op de programma’s. Daarnaast zijn in de financiële begroting overzichten opgenomen, zodat u een totaalbeeld krijgt van de goed te keuren onderwerpen en bedragen.
Investeringen die het gevolg zijn van nieuw beleid en intensiveringen worden voorafgaand aan de uitvoering aan de raad voorgelegd. Dat geldt ook voor andere investeringen die geen vervanging of beheer van de openbare ruimte betreffen.